Die 50/30/20-Regel: Passt sie zum Familienbudget?
Die 50/30/20-Regel für Familien
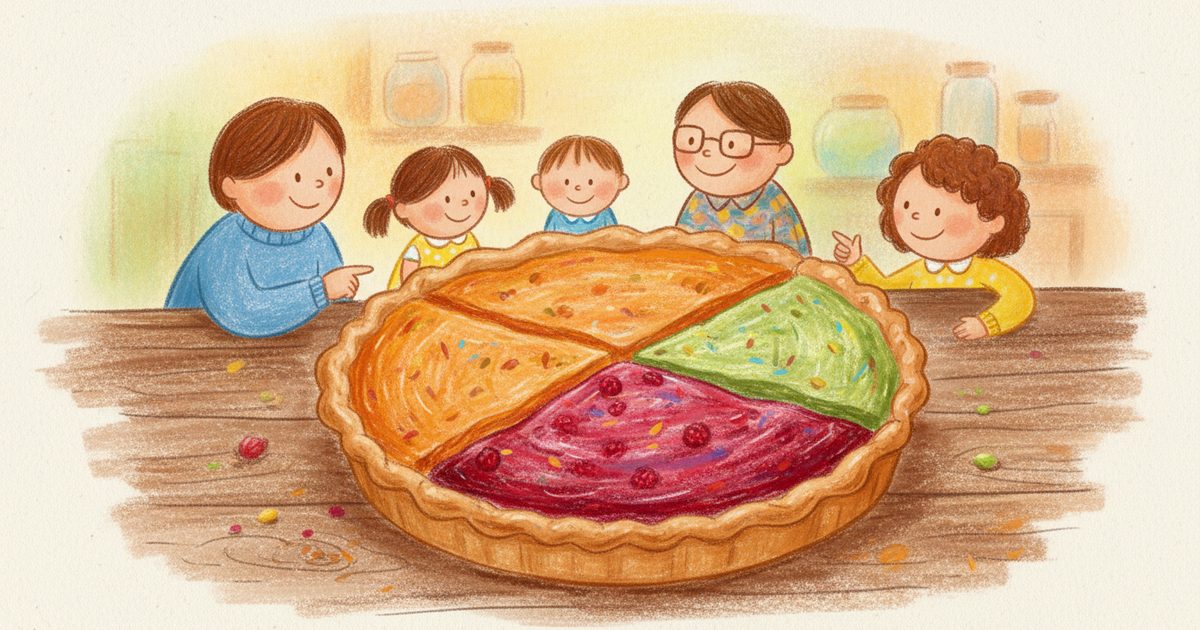
Die 50/30/20-Regel ist die einfachste Art, ein Einkommen aufzuteilen: 50 % für Bedürfnisse, 30 % für Wünsche, 20 % fürs Sparen und Schuldentilgen. Funktioniert das für eine Familie mit Kindern? Oft – wenn man sie anpasst.
Die drei Töpfe
- 50 % Bedürfnisse: Wohnen, Energie, Lebensmittel, Mobilität, Versicherungen, Kinderbetreuung, Mindestraten.
- 30 % Wünsche: Restaurants, Ausflüge, Abos, Kleidung über das Nötige hinaus, Urlaub.
- 20 % Sparen und Schulden: Notgroschen, Sparziele, Sondertilgungen.
Die Prozente beziehen sich aufs Nettoeinkommen.
Ein Beispiel
Familie mit 4.000 € netto im Monat:
| Topf | % | Betrag |
|---|---|---|
| Bedürfnisse | 50 % | 2.000 € |
| Wünsche | 30 % | 1.200 € |
| Sparen und Schulden | 20 % | 800 € |
Wenn es nicht passt
In teuren Städten frisst die Warmmiete allein 35 bis 40 % des Einkommens, dazu kommt die Kita. Die Bedürfnisse liegen dann oft über 50 %. Das ist kein Versagen, sondern Realität vieler Familien.
Passe die Anteile an:
- 60/20/20: mehr Bedürfnisse, weniger Wünsche, Sparen geschützt.
- 70/15/15: vorübergehend, wenn es eng ist.
- 50/20/30: wenn ein großer Kredit getilgt werden soll.
Goldene Regel: Spar nicht zuerst am Sparen. Kürze zuerst die Wünsche.
Jährliche Ausgaben nicht vergessen
Kfz-Versicherung, Grundsteuer, Weihnachten, Urlaub: Sie kommen einmal im Jahr, gehören aber zu Bedürfnissen oder Wünschen. Leg jeden Monat ein Zwölftel zurück, sonst sprengt ein einzelner Monat die Aufteilung. Der Rechner für jährliche Ausgaben liefert den Monatsbetrag.
Von 50/30/20 zu Umschlägen
50/30/20 gibt die grobe Richtung vor; die Umschlagmethode geht ins Detail. Starte mit den drei Töpfen und teile jeden in Kategorien: Lebensmittel, Strom, Freizeit, Tagesgeld… Eine fertige Liste bietet Kategorien fürs Haushaltsbuch.
In FamilyJar legst du diese Kategorien gemeinsam oder persönlich an und siehst jeden Monat, ob die Aufteilung hält. Ohne Bankverbindung.
Häufige Fragen
Was ist die 50/30/20-Regel?+
Eine Aufteilung des Nettoeinkommens: 50 Prozent für Bedürfnisse, 30 Prozent für Wünsche und 20 Prozent für Sparen und Schuldentilgung.
Funktioniert die 50/30/20-Regel für Familien?+
Oft, aber in teuren Städten bringen Miete und Kita die Bedürfnisse über 50 Prozent. Dann hilft eine Anpassung auf 60/20/20 oder 70/15/15, ohne das Sparen zu opfern.
Brutto oder netto?+
Netto, also das, was tatsächlich auf deinem Konto ankommt.
Wohin gehören Kreditraten?+
Die Mindestrate zu den Bedürfnissen, jede Sondertilgung in den Topf Sparen und Schulden.

Geschrieben von
Rafał GawlikGründer von FamilyJar
Rafał Gawlik ist der Gründer von FamilyJar, Ehemann und Vater in Krakau (Polen). Er schreibt über Familienbudgets, die Umschlagmethode und finanzielle Sicherheit als Paar – auf Grundlage der Abläufe hinter der FamilyJar-App und seiner eigenen Erfahrung mit dem Haushaltsbudget.
Ähnliche Artikel
Kategorien fürs Haushaltsbuch: eine fertige Liste für Familien
Eine vollständige Liste von Haushaltsbuch-Kategorien für Familien: Wohnen, Lebensmittel, Mobilität, Kinder, Gesundheit, Freizeit, jährliche Ausgaben und Sparen. Wie viele es sein sollten und welche ihr als Paar teilt.
Rechner für jährliche Ausgaben: wie viel du jeden Monat zurücklegen solltest
Kostenloser Rechner für Ausgaben, die einmal im Jahr kommen: Kfz-Versicherung, Grundsteuer, Urlaub, Weihnachten. Kosten und Fälligkeitsmonat eingeben und sehen, wie viel du monatlich sparen musst.
Die Umschlagmethode: die komplette Anleitung für Familien
So funktioniert die Umschlagmethode (Cash Stuffing): Geld in Umschläge aufteilen, typische Kategorien, ein Rechenbeispiel, digitale Umschläge statt Bargeld und wie ihr sie als Paar nutzt.