La méthode des enveloppes : le guide complet pour le budget familial
La méthode des enveloppes
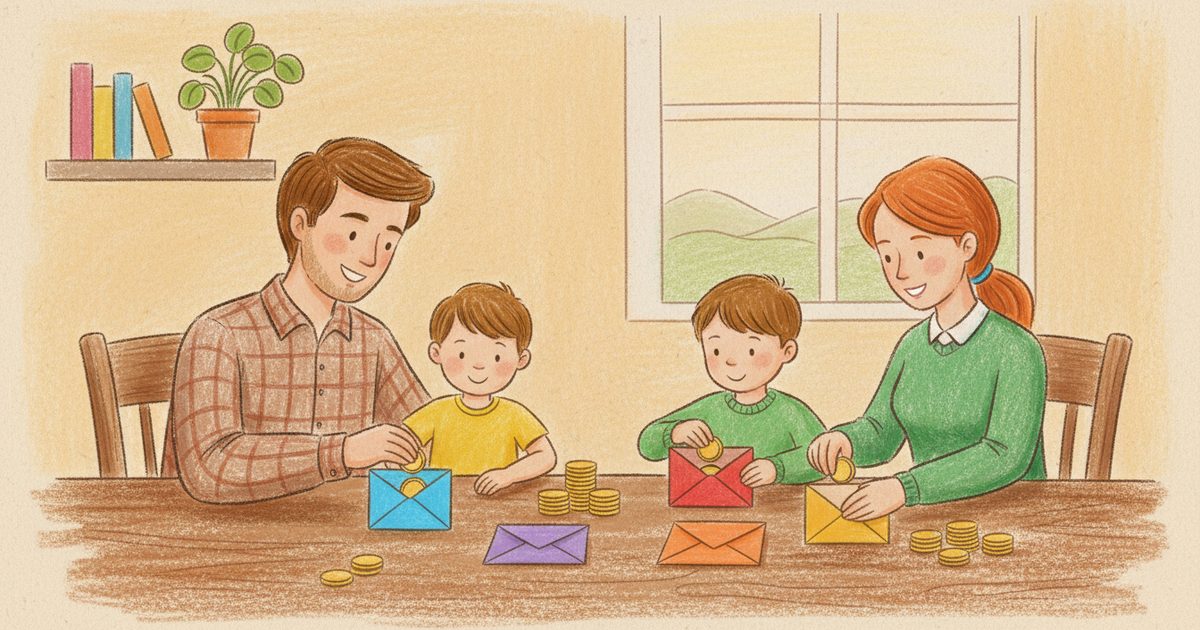
Nos grands-parents la pratiquaient avec de vraies enveloppes : le jour de la paie, ils répartissaient les billets dans des enveloppes portant un nom (loyer, nourriture, électricité, épargne), et chaque dépense sortait de son enveloppe. Une enveloppe vide, et c’en était fini des dépenses de cette catégorie jusqu’au mois suivant.
C’est toujours l’une des méthodes de budget les plus efficaces, parce qu’elle est visuelle, simple et oblige à décider avant de dépenser. Aujourd’hui, on paie presque tout par carte ou par téléphone : les enveloppes sont virtuelles, mais le principe ne change pas.
Comment ça marche, en quatre règles
- Chaque euro va dans une enveloppe. Vous répartissez tous les revenus du mois jusqu’à ce qu’il ne reste plus rien sans destination.
- Vous ne dépensez que ce qu’il y a dans l’enveloppe. Si l’enveloppe « restaurants » contient 120 €, c’est la limite.
- Une enveloppe trop courte ? Prenez dans une autre. L’argent ne tombe pas du ciel : vous décidez d’où il vient.
- Ce qui reste en fin de mois est réaffecté : à l’épargne, au remboursement d’une dette ou à la même enveloppe le mois suivant.
Les enveloppes d’une famille
Commencez petit. Entre huit et douze enveloppes, c’est l’idéal au début :
Maison (communes)
- Logement (loyer ou crédit, charges)
- Énergie et abonnements (électricité, gaz, eau, box, mobiles)
- Courses
- Transports (carburant, pass Navigo)
- Enfants (cantine, périscolaire, activités)
Loisirs et vie
- Restaurants
- Sorties et loisirs
- Vêtements
Personnelles
- Argent personnel de chacun
Épargne et dépenses annuelles
- Épargne de précaution
- Dépenses annuelles (taxe foncière, assurances, contrôle technique, rentrée, Noël)
- Vacances
Trois types d’enveloppes
Toutes les dépenses ne sont pas mensuelles, et c’est l’erreur qui fait échouer la plupart des budgets. Distinguez trois types :
- Mensuelle : on la remplit du même montant chaque mois et elle repart de zéro. Courses, carburant, loisirs.
- Annuelle : pour les dépenses qui tombent une ou deux fois par an. On divise le total par douze et on le met de côté chaque mois. Calculez-le avec le calculateur de dépenses annuelles.
- Cumulative : elle ne se remet jamais à zéro. On y verse un montant fixe et elle grossit, pour des projets comme la prochaine voiture ou un grand voyage.
Enveloppes papier ou sur téléphone
Sur papier (espèces)
- Pour : très concret, et dépenser fait plus mal.
- Contre : presque plus personne ne paie en liquide, c’est inadapté aux achats en ligne et, à deux, il faut se passer les enveloppes.
Dans une appli
- Pour : les enveloppes sont dans la poche, on voit en temps réel ce qui reste et, à deux, chacun voit les mêmes chiffres.
- Contre : il faut noter les dépenses (ou connecter sa banque, si l’appli le permet).
FamilyJar est une appli d’enveloppes pensée pour les couples et les familles : catégories communes visibles par toute la famille, catégories personnelles visibles par leur seul propriétaire, enveloppes mensuelles, annuelles et cumulatives, et sans connecter votre banque. Pour noter vite, écrivez « 45 de courses » à l’assistant et touchez Confirmer.
Comment démarrer ce mois-ci
- Calculez vos revenus nets du mois.
- Créez les enveloppes de la liste ci-dessus.
- Répartissez l’argent en commençant par le logement, les abonnements, l’épargne et la part mensuelle des dépenses annuelles.
- Le reste va aux courses, aux transports, aux loisirs et aux enveloppes personnelles.
- Notez chaque dépense sur le moment.
- En fin de mois, regardez quelles enveloppes ont débordé et ajustez.
Le pas-à-pas complet, avec l’exemple d’une famille de quatre, se trouve dans comment faire un budget familial.
Erreurs fréquentes
- Trop d’enveloppes. Trente catégories, personne ne tient. Commencez avec peu.
- Oublier les dépenses annuelles. La taxe foncière n’est pas une surprise : c’est une enveloppe que vous n’aviez pas créée.
- Ne pas déplacer d’argent entre enveloppes. Dépasser n’est pas un échec : décidez d’où vient l’argent et continuez.
- Épargner « ce qui reste ». L’épargne est une enveloppe comme les autres, et elle se remplit au début, pas à la fin.
- Une seule personne aux commandes. Si un seul s’occupe du budget, l’autre ne se l’approprie pas. Donnez à chacun son enveloppe personnelle et faites le point à deux.
Questions fréquentes
Qu’est-ce que la méthode des enveloppes ?+
Un système de budget où l’on répartit tous ses revenus en catégories, ou enveloppes, et où l’on ne dépense que ce que contient chacune. Si une enveloppe est trop courte, on prend dans une autre.
Combien d’enveloppes prévoir ?+
Entre huit et douze au début : logement, énergie et abonnements, courses, transports, enfants, loisirs, restaurants, vêtements, argent personnel, épargne et dépenses annuelles.
Peut-on appliquer la méthode des enveloppes sans espèces ?+
Oui. Les enveloppes peuvent vivre dans un tableur ou dans une appli de budget par enveloppes comme FamilyJar.
Comment gérer les dépenses qui ne sont pas mensuelles ?+
Avec des enveloppes annuelles : on divise le coût annuel par douze et on met ce montant de côté chaque mois, pour que l’argent soit prêt à l’échéance.

Écrit par
Rafał GawlikFondateur de FamilyJar
Rafał Gawlik est le fondateur de FamilyJar, mari et père, installé à Cracovie (Pologne). Il écrit sur le budget familial, la méthode des enveloppes et la sécurité financière en couple, en s’appuyant sur le fonctionnement de l’appli FamilyJar et sur sa propre gestion du budget du foyer.
Articles similaires
Comment faire un budget familial pas à pas (avec un exemple)
Guide pratique pour construire un budget familial qui tient : calculez vos revenus nets, séparez dépenses fixes et variables, répartissez l’argent en enveloppes, anticipez les dépenses annuelles et faites le point à deux chaque mois.
Calculateur de dépenses annuelles : combien mettre de côté chaque mois
Calculateur gratuit pour les dépenses qui tombent une fois par an : taxe foncière, assurances, vacances, Noël. Entrez le coût et le mois d’échéance, et voyez combien épargner chaque mois.
Catégories du budget familial : une liste prête à l’emploi
Une liste complète des catégories pour le budget d’une famille : logement, courses, transports, enfants, santé, loisirs, dépenses annuelles et épargne. Combien en créer et lesquelles partager en couple.