袋分け家計管理の完全ガイド:家族で続くやり方
袋分け家計管理の完全ガイド
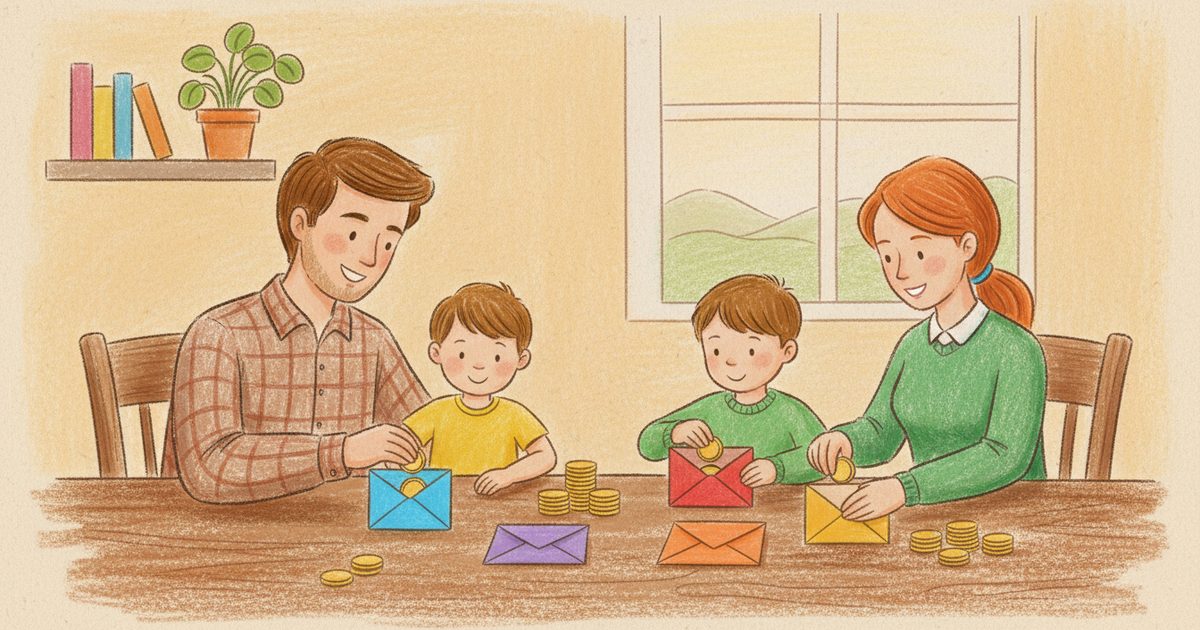
袋分けは、昔からある家計管理の方法のひとつで、効果が高いことでも知られています。給料日に現金を「家賃」「食費」「レジャー」と書いた封筒に分け、袋が空になったらその月はおしまい。とてもシンプルですが、デジタルでも同じように機能します。
基本のルール
- 月が始まる前に、すべてのお金に役割を決める。
- 支出の費目ごとに袋を用意し、金額を決める。
- 袋に入っている分だけ使う。
- 袋が空になったら、意識して別の袋から移すか、来月まで待つ。
よく使う袋
- 固定費: 家賃、光熱費、通信費、保険料。
- 変動費: 食費、日用品、ガソリン代、衣服。
- 年間の出費: 自動車税、帰省、年末年始。毎月12分の1ずつ。
- 貯金: 生活防衛資金、貯金目標。
- お小遣い: 夫婦それぞれに。
完全な一覧は家計簿の費目一覧へ。
具体例
手取り月40万円の家族:
| 袋 | 金額 |
|---|---|
| 家賃・光熱費 | 125,000円 |
| 食費 | 70,000円 |
| 交通・車 | 25,000円 |
| 子ども(保育料・習い事) | 40,000円 |
| 年間の出費 | 35,000円 |
| レジャー | 25,000円 |
| お小遣い(2人×15,000円) | 30,000円 |
| 生活防衛資金 | 30,000円 |
| 旅行の積立 | 20,000円 |
| 合計 | 400,000円 |
最後に役割のないお金が0円になれば完成です。
現金かデジタルか
現金は支出を実感しやすい反面、ネット通販やキャッシュレス決済、夫婦で一つの袋を使う場面では不便です。デジタルの袋分けなら同じ考え方のまま、カードやスマホ決済にも対応できます。支出を記録すれば、残りがすぐわかります。
袋が空になったら
- 移す: 余裕のある袋(例:レジャー)から移します。日常の出費に生活防衛資金を使うのは避けましょう。
- 見直す: 毎月足りない袋は、金額が現実的でなかった証拠。増やして、ほかを減らします。
- 繰り越す: 余った分は袋に残すか、貯金に回します。
夫婦で袋分け
夫婦で取り組むなら、次のことを決めておくとうまくいきます。
- どの袋を共有にするか(食費、住居、子ども)
- どの袋を個人にするか(お小遣い)
- 払った人がすぐ記録すること
FamilyJar では、袋は月ごと・年ごとの予算を持つカテゴリです。共有カテゴリは二人に、個人カテゴリは本人だけに表示されます。銀行連携は不要です。始め方は家計簿の始め方へ。
よくある質問
袋分け家計管理とは何ですか?+
月の初めに収入を袋(金額を決めた費目)に分け、それぞれの袋に入っている分だけ使う家計管理の方法です。
現金を使わずに袋分けできますか?+
できます。アプリのデジタル袋分けなら、カードやスマホ決済でも同じ考え方で管理できます。
袋分けの袋はいくつ作ればいいですか?+
多くの家庭は12〜20袋で十分です。少なめに始めて、必要になったら分けましょう。
袋のお金が足りなくなったらどうしますか?+
余裕のある袋から意識して移すか、来月まで待ちます。毎月足りない場合は金額を見直しましょう。

執筆
Rafał GawlikFamilyJar 創業者
Rafał Gawlik は FamilyJar の創業者。ポーランド・クラクフに住む夫であり父親です。FamilyJar アプリの仕組みと自身の家計管理の経験をもとに、家計管理、袋分け、夫婦での資産づくりについて執筆しています。
関連記事
夫婦で使える家計簿アプリおすすめ比較【2026年版】
夫婦で共有できる家計簿アプリを比較:FamilyJar、マネーフォワード ME、Zaim、OsidOri、Monefy、YNAB。共有機能、銀行連携の有無、料金をまとめました。
夫婦の口座は共通か別々か:お金の管理方法を比較
家計用の共通口座、別々の口座、その組み合わせ。それぞれのメリット・デメリット、共通の費用の分け方(折半か収入比か)、夫婦でお金の話をするコツを解説します。
収入が不安定な家庭の家計管理:フリーランス・自営業の予算の立て方
毎月収入が変わる家庭の家計管理。税金・国民健康保険・年金の先取り、自分に固定の給料を払う仕組み、収入の少ない月に備えるクッション、よくある失敗を解説。