Regra 50/30/20 para a família: como aplicar (e quando ela não funciona)
Regra 50/30/20 para a família
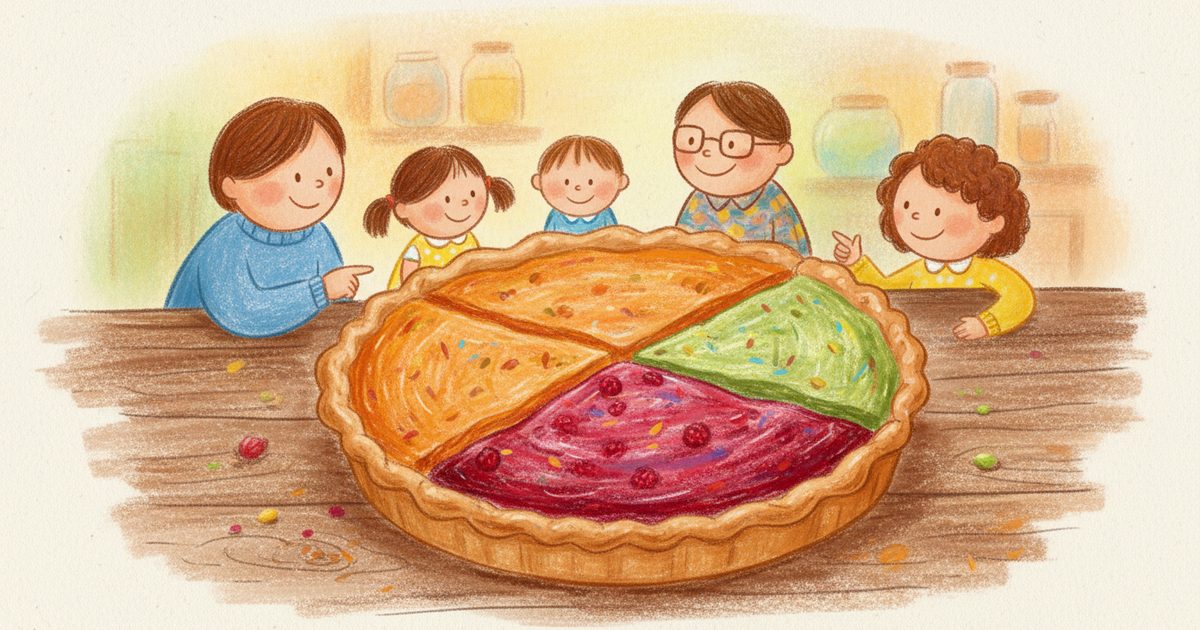
A regra 50/30/20 é o jeito mais simples de dividir a renda: 50% para necessidades, 30% para desejos e 20% para economia e dívidas. Ela não substitui um orçamento detalhado, mas é um ótimo ponto de partida para saber se as contas da família estão equilibradas.
O que entra em cada parte
50% – Necessidades: o que é preciso pagar de qualquer jeito.
- Aluguel ou financiamento, condomínio
- Contas da casa (luz, água, gás, internet)
- Mercado básico
- Transporte para trabalho e escola
- Plano de saúde, escola, parcelas mínimas de dívidas
30% – Desejos: o que deixa a vida melhor, mas dá para cortar.
- Restaurantes e delivery
- Streaming, academia, lazer
- Roupas além do necessário, viagens, presentes
20% – Economia e dívidas: o seu futuro.
- Reserva de emergência
- Pagamento extra de dívidas
- Metas: carro, entrada de imóvel, aposentadoria
Exemplo com R$ 8.000 líquidos por mês
| Parte | % | Valor |
|---|---|---|
| Necessidades | 50% | R$ 4.000 |
| Desejos | 30% | R$ 2.400 |
| Economia e dívidas | 20% | R$ 1.600 |
A regra sempre usa a renda líquida, depois do INSS e do Imposto de Renda.
Quando a moradia passa de 50%
Nas capitais brasileiras, só o aluguel e o condomínio já podem comer metade da renda. Nesse caso, ajuste as proporções em vez de desistir:
- 60/30/10 se o aperto é temporário;
- 60/20/20 se dá para cortar nos desejos e manter a economia.
E revise os gastos fixos que têm margem: plano de celular, internet, seguros, tarifas bancárias. Ideias em como economizar dinheiro com filhos.
Por que a regra é pouco para uma família
A regra diz quanto vai para cada parte, mas não para onde. Numa família, isso não basta:
- “Desejos” mistura o lazer da família com o dinheiro pessoal de cada um.
- As despesas anuais (IPVA, IPTU, material escolar) não aparecem em lugar nenhum e estouram o mês.
- Não diz quanto ainda sobra no mercado no dia 20.
50/30/20 + método dos envelopes
A combinação que funciona: use a regra para os totais e o método dos envelopes para o dia a dia. Divida cada parte em envelopes:
- 50% → moradia, contas, mercado, transporte, escola
- 30% → restaurantes, lazer, dinheiro pessoal de cada um
- 20% → reserva, despesas anuais, metas
No FamilyJar cada envelope é uma categoria — compartilhada ou pessoal —, e vocês veem quanto sobra em cada uma, no celular dos dois. O passo a passo está em como fazer um orçamento familiar.
Perguntas frequentes
O que é a regra 50/30/20?+
É uma forma simples de dividir a renda líquida: 50% para necessidades, 30% para desejos e 20% para economia e pagamento de dívidas.
A regra 50/30/20 usa o salário bruto ou líquido?+
O líquido, ou seja, o que realmente entra em casa depois do INSS e do Imposto de Renda.
E se as necessidades passarem de 50%?+
Ajuste as proporções, por exemplo para 60/20/20 ou 60/30/10, e revise os gastos fixos que têm margem, como celular, internet e seguros.
A regra 50/30/20 serve para casais?+
Sim, como ponto de partida. Para funcionar a dois, divida cada parte em categorias e tenha um dinheiro pessoal para cada um dentro dos 30%.

Escrito por
Rafał GawlikFundador do FamilyJar
Rafał Gawlik é o fundador do FamilyJar, marido e pai, e mora em Cracóvia, na Polônia. Ele escreve sobre orçamento familiar, o método dos envelopes e como construir segurança financeira a dois, a partir do funcionamento do app FamilyJar e da própria experiência com o orçamento de casa.
Artigos relacionados
Como fazer um orçamento familiar passo a passo (com exemplo)
Guia prático para montar um orçamento familiar que funciona: calcule a renda líquida, separe gastos fixos e variáveis, distribua o dinheiro em envelopes, prepare as despesas anuais e revise a dois todo mês.
Método dos envelopes: guia completo para o orçamento da família
O que é o método dos envelopes, como usá-lo no papel ou no celular, quais envelopes uma família precisa, como lidar com as despesas anuais e os erros mais comuns de quem está começando.
Reserva de emergência para a família: quanto ter e como montar
Quanto uma família deve ter de reserva de emergência, onde guardar (Tesouro Selic, CDB com liquidez diária), como montar mesmo com o orçamento apertado e o que conta como emergência.