50/30/20ルールとは?家族の家計にも使える予算配分
家族のための50/30/20ルール
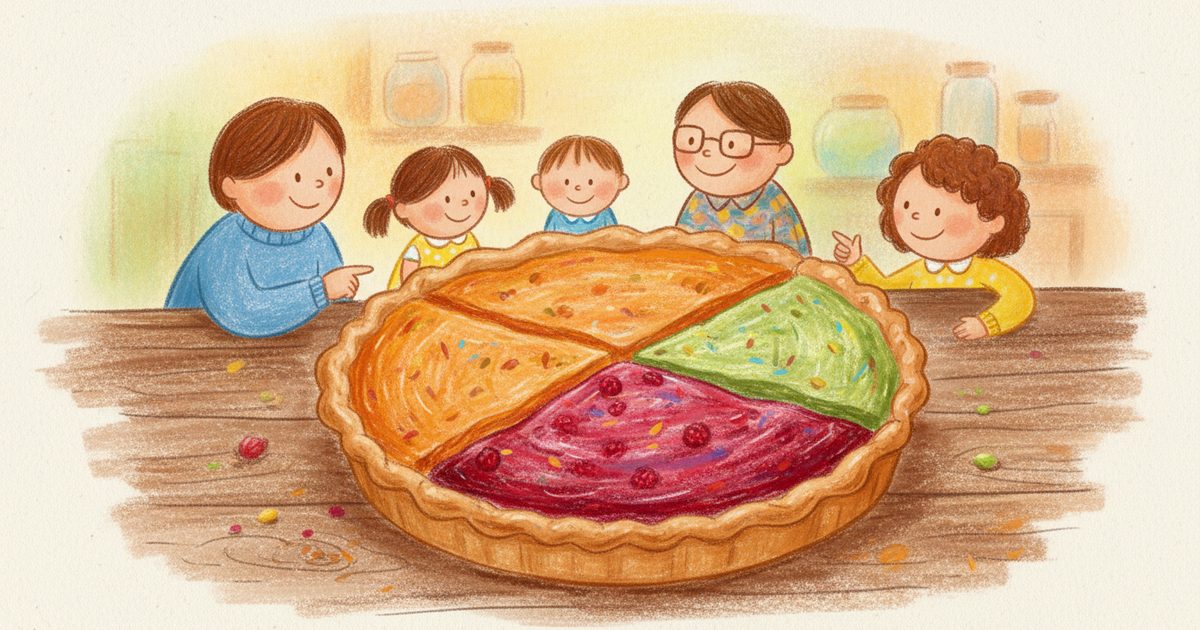
50/30/20ルールは、収入を分けるいちばんシンプルな方法です。50%を必要なものに、30%を欲しいものに、20%を貯金と借金返済に。 子どもがいる家庭でも使えるのでしょうか? 調整すれば、多くの場合は使えます。
3つの枠
- 50% 必要なもの: 住居費、光熱費、食費、交通費、保険料、保育料、ローンの最低返済額。
- 30% 欲しいもの: 外食、レジャー、サブスク、必要以上の衣服、旅行。
- 20% 貯金と返済: 生活防衛資金、貯金目標、繰り上げ返済。
割合は手取りに対して計算します。
具体例
手取り月40万円の家族:
| 枠 | 割合 | 金額 |
|---|---|---|
| 必要なもの | 50% | 200,000円 |
| 欲しいもの | 30% | 120,000円 |
| 貯金と返済 | 20% | 80,000円 |
当てはまらないとき
都市部では住居費だけで手取りの3割を超えることもあり、教育費もかさみます。必要なものが50%を超えるのはよくあることで、失敗ではありません。
割合を調整しましょう。
- 60/20/20: 必要なものを増やし、欲しいものを減らし、貯金は守る。
- 70/15/15: 家計が苦しい時期の一時的な配分。
- 50/20/30: 大きな借金を返したいとき。
鉄則は貯金から削らないこと。まず欲しいものを減らします。
年間の出費を忘れずに
自動車税、固定資産税、年末年始、帰省、旅行。年に一度でも、必要なものか欲しいものに含まれます。毎月12分の1ずつ積み立てないと、一つの月で配分が崩れます。年間支出の積立シミュレーターで毎月の額がわかります。
50/30/20から袋分けへ
50/30/20は大枠を決め、袋分けで細かく管理します。3つの枠から始め、それぞれを費目に分けましょう。食費、光熱費、レジャー、貯金…。すぐ使える一覧は家計簿の費目一覧に。
FamilyJar なら、これらの費目を共有または個人のカテゴリとして作り、毎月配分が守れているかを確認できます。銀行連携は不要です。
よくある質問
50/30/20ルールとは何ですか?+
手取り収入を、50%を必要なもの、30%を欲しいもの、20%を貯金と借金返済に分ける予算配分の方法です。
50/30/20ルールは家族にも使えますか?+
多くの場合使えますが、都市部では住居費や教育費で必要なものが50%を超えがちです。その場合は60/20/20や70/15/15に調整し、貯金は守りましょう。
額面と手取り、どちらで計算しますか?+
手取り、つまり実際に口座に入る金額で計算します。
ローンの返済はどの枠に入りますか?+
最低返済額は必要なものに、繰り上げ返済は貯金と返済の枠に入れます。

執筆
Rafał GawlikFamilyJar 創業者
Rafał Gawlik は FamilyJar の創業者。ポーランド・クラクフに住む夫であり父親です。FamilyJar アプリの仕組みと自身の家計管理の経験をもとに、家計管理、袋分け、夫婦での資産づくりについて執筆しています。
関連記事
夫婦で使える家計簿アプリおすすめ比較【2026年版】
夫婦で共有できる家計簿アプリを比較:FamilyJar、マネーフォワード ME、Zaim、OsidOri、Monefy、YNAB。共有機能、銀行連携の有無、料金をまとめました。
夫婦の口座は共通か別々か:お金の管理方法を比較
家計用の共通口座、別々の口座、その組み合わせ。それぞれのメリット・デメリット、共通の費用の分け方(折半か収入比か)、夫婦でお金の話をするコツを解説します。
収入が不安定な家庭の家計管理:フリーランス・自営業の予算の立て方
毎月収入が変わる家庭の家計管理。税金・国民健康保険・年金の先取り、自分に固定の給料を払う仕組み、収入の少ない月に備えるクッション、よくある失敗を解説。