La regla 50/30/20 para familias: cómo aplicarla (y cuándo no funciona)
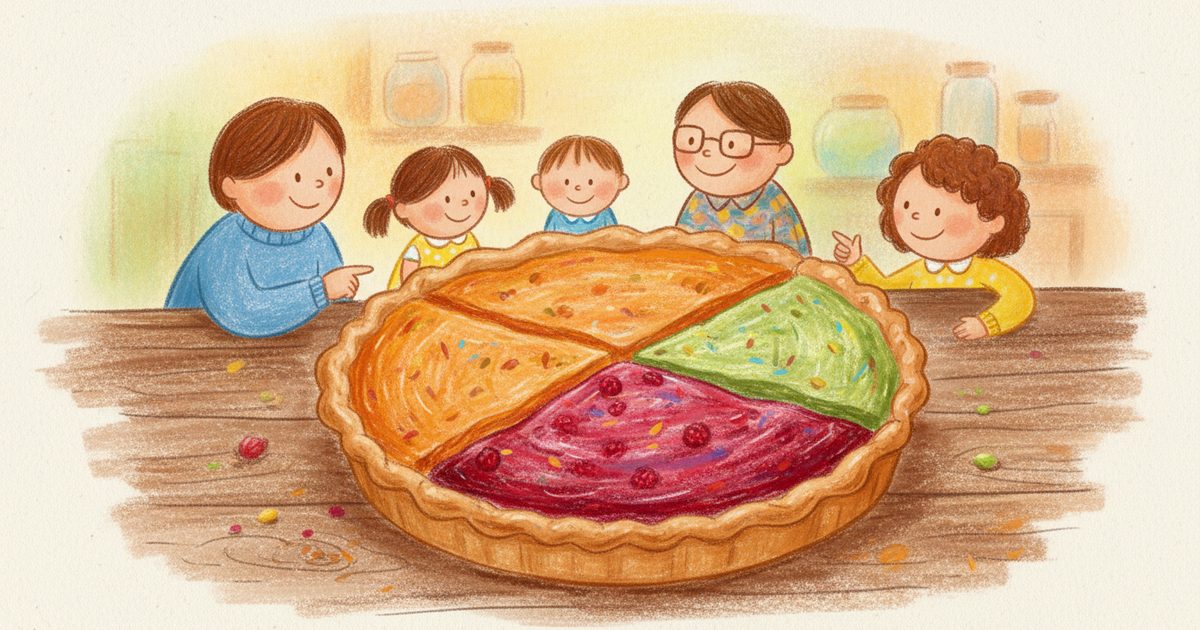
La regla 50/30/20 para familias
La regla 50/30/20 es la forma más sencilla de empezar un presupuesto: repartir los ingresos netos en tres bloques.
- 50 % para necesidades: lo que tienes que pagar sí o sí.
- 30 % para deseos: lo que mejora tu vida pero podrías recortar.
- 20 % para ahorro y deudas: tu yo del futuro.
Es una regla, no una ley. Funciona muy bien como punto de partida y como termómetro. Aquí verás cómo aplicarla en casa y qué hacer cuando no encaja.
Qué va en cada bloque
Necesidades (50 %) Hipoteca o alquiler, comunidad, suministros, supermercado básico, transporte para trabajar, seguros obligatorios, guardería, cuotas mínimas de préstamos.
Deseos (30 %) Comer fuera, ocio, viajes, ropa que no es imprescindible, plataformas de streaming, gimnasio, regalos.
Ahorro y deudas (20 %) Fondo de emergencia, ahorro para metas (entrada de un piso, coche, estudios de los niños), aportaciones a planes de pensiones y pagos extra de deudas, más allá de la cuota mínima.
Ejemplo con 3.000 € netos al mes
| Bloque | % | Importe |
|---|---|---|
| Necesidades | 50 % | 1.500 € |
| Deseos | 30 % | 900 € |
| Ahorro y deudas | 20 % | 600 € |
Dentro de cada bloque repartes en categorías concretas. Por ejemplo, los 1.500 € de necesidades: alquiler 850 €, suministros 180 €, supermercado 350 €, transporte 120 €.
Cuando la vivienda se come más del 50 %
En muchas ciudades españolas, solo el alquiler o la hipoteca ya ocupan el 35–45 % de los ingresos. Si las necesidades superan el 50 %, no pasa nada: ajusta las proporciones.
- 60/20/20: sacrifica deseos y protege el ahorro.
- 60/30/10: si de momento no puedes ahorrar más, mantén al menos un 10 % fijo.
- Revisa las necesidades de verdad: compañía de luz, seguros, tarifa de móvil y suscripciones suelen tener margen.
Lo importante es que el ahorro no sea lo que sobre, sino una cantidad decidida al principio del mes.
Por qué la regla se queda corta en una familia
- No prevé los gastos anuales. El IBI, el seguro del coche o la vuelta al cole caen en un mes concreto y rompen la proporción. Prepáralos aparte, con nuestra calculadora de gastos anuales.
- Tres bloques son demasiado gruesos. «Deseos: 900 €» no te dice si te has pasado en restaurantes o en ropa.
- En pareja, nadie sabe de quién es cada deseo. Las discusiones suelen venir de ahí.
50/30/20 + método de los sobres
La combinación que mejor funciona: usa la regla para fijar los grandes bloques y el método de los sobres para repartir cada bloque en categorías:
- Necesidades → sobres de vivienda, suministros, supermercado, transporte.
- Deseos → sobres de ocio, comer fuera, ropa y un sobre personal para cada miembro de la pareja.
- Ahorro → sobres para el fondo de emergencia, las vacaciones y las metas a largo plazo.
En FamilyJar cada sobre puede ser mensual, anual o acumulativo, y puedes tener categorías compartidas y personales en el mismo presupuesto. Así la regla 50/30/20 deja de ser una idea y se convierte en un plan compartido.
Para montarlo desde cero, sigue la guía cómo hacer un presupuesto familiar.
Preguntas frecuentes
¿Qué es la regla 50/30/20?+
Es una forma sencilla de repartir los ingresos netos: 50 % para necesidades, 30 % para deseos y 20 % para ahorro y pago extra de deudas.
¿La regla 50/30/20 se calcula sobre el sueldo bruto o neto?+
Sobre el neto, es decir, lo que realmente entra en casa después de impuestos y cotizaciones.
¿Qué hago si mis gastos necesarios superan el 50 %?+
Ajusta las proporciones, por ejemplo a 60/20/20 o 60/30/10, y revisa los gastos fijos con margen, como seguros, suministros y suscripciones. Lo importante es fijar el ahorro al principio del mes.
¿Sirve la regla 50/30/20 para parejas?+
Sí, como punto de partida. Para que funcione en pareja conviene repartir cada bloque en categorías y tener un pequeño presupuesto personal para cada uno.
Escrito por
Rafał GawlikFundador de FamilyJar
Rafał Gawlik es el fundador de FamilyJar, marido y padre, y vive en Cracovia (Polonia). Escribe sobre presupuesto familiar, el método de los sobres y cómo construir seguridad financiera en pareja, a partir de cómo funciona la app FamilyJar y de su propia experiencia llevando el presupuesto de casa.
Artículos relacionados
Cómo ahorrar dinero en familia: 15 ideas que de verdad funcionan
Ideas prácticas para ahorrar dinero en familia sin vivir a dieta: supermercado, suministros, seguros, suscripciones, ocio con niños y el hábito que hace que el ahorro dure.
Calculadora de gastos anuales: cuánto apartar cada mes para el IBI, el seguro y las vacaciones
Calculadora gratuita para prever los gastos anuales de la familia: añade el IBI, el seguro del coche, la vuelta al cole o las vacaciones, elige el mes en que se pagan y descubre cuánto apartar cada mes.
Cómo hacer un presupuesto familiar paso a paso (con ejemplo)
Guía práctica para hacer un presupuesto familiar que funcione: calcula tus ingresos, separa gastos fijos y variables, reparte el dinero en sobres, prepara los gastos anuales y revísalo en pareja cada mes.